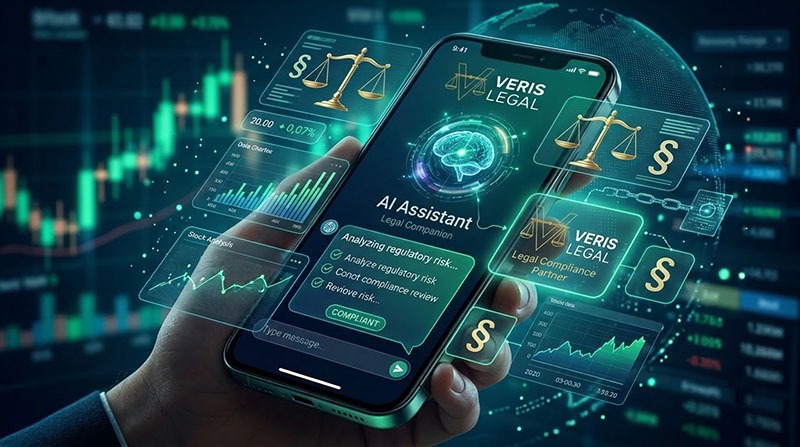
8 октября 2026 года на форуме СберИнвестиций «Настоящее — будущее» в «ГЭС-2» отгремела главная финтех-премьера осени: Сбер официально интегрировал ИИ-помощника на базе GigaChat прямо в мобильное приложение для частных инвесторов.
Презентация звучала красиво: нейросеть заглядывает в ваш портфель (на старте — от трех позиций), шерстит ленты новостей, сопоставляет графики с отчетами эмитентов и объясняет «на человеческом языке», почему ваши акции сегодня просели, а облигации выросли. Пресс-релизы пестрят восторгами о «демократизации аналитики».
Но если снять маркетинговые очки и взглянуть на продукт через оптику цифрового права и IT-архитектуры, за красивой анимацией открывается минное поле из регуляторных ограничений, скрытых рисков для пользователя и серых зон российского законодательства.
Команда бюро правовой архитектуры VERIS LEGAL разобрала, что на самом деле скрывается за релизом GigaChat в инвестициях, почему к его ответам стоит относиться с изрядным скепсисом и где пролегает граница между инновацией и предписаниями надзорных органов.
Сильные стороны: в чем реальная польза продукта
С точки зрения продуктового дизайна и инженерии Сбер сделал шаг, к которому рынок шел последние пару лет:
- Контекстуализация вместо «сухого P&L»:Большинство частных инвесторов не открывают раскрытия МСФО и не мониторят решения советов директоров. Попытка перевести разрозненный поток корпоративных сообщений в понятный нарратив — отличный ход для удержания внимания (retention) и вовлечения аудитории.
- Суверенный закрытый контур:В отличие от попыток прикрутить сторонние зарубежные API, обработка данных внутри контура GigaChat снимает базовый вопрос обязательной локализации первичных баз данных (ч. 5 ст. 18 Закона № 152-ФЗ) и исключает неконтролируемую трансграничную передачу финансовых сведений.
Но на этом безоблачная часть истории заканчивается.
В чем подозрение: три скрытые ловушки «умного советника»
Когда алгоритм начинает «объяснять рынок», возникают фундаментальные риски, о которых со сцены форума предпочли громко не говорить.
1. Иллюзия причинно-следственной связи (галлюцинации казуальности)
Рынок акций — это не школьный учебник физики. Котировки регулярно падают из-за каскадных маржин-коллов, перетока ликвидности в фонды денежного рынка или закрытия позиций институционалов.
Генеративная модель устроена так, что она обязана составить гладкий нарратив. В результате нейтральная новость или рядовой комментарий аналитика искусственно «натягиваются» на факт падения цены. Инвестор получает литературно выверенное, логичное, но абсолютно ложное объяснение убытка. В инвестициях иллюзия понятности стоит реального депозита.
2. Тонкая грань между «справкой» и статусом инвестсоветника (ст. 6.1 Закона № 39-ФЗ)
Главная головная боль юристов любого брокера при внедрении LLM — как удержать модель от выдачи индивидуальных инвестиционных рекомендаций (ИИР).
- По закону № 39-ФЗ «О рынке ценных бумаг», деятельность инвестиционных советников строго лицензируется ЦБ РФ, требует включения в единый реестр, аккредитации алгоритмических программ и влечет прямую гражданско-правовую ответственность за убытки клиента от ненадлежащего совета.
- Стоит GigaChat чуть сместить фокус и выдать формулировку вроде «просадка выглядит временной на фоне сильных операционных показателей», как информационный сервис превращается в скрытую рекомендацию «держать позицию». Чтобы обойти этот барьер, модель приходится зажимать жесткими системными промптами с десятками дисклеймеров, превращая аналитику в сухие, обтекаемые шаблоны.
3. Персонализация и ловушка рекомендательных технологий (ст. 10.2-2 Закона № 149-ФЗ)
Выборка новостей под конкретные бумаги в портфеле инвестора — это рекомендательная система в чистом виде: анализ поведения и активов пользователя влечет выдачу персонализированного контента.
- Закон № 149-ФЗ требует обязательного размещения понятных правил применения рекомендательных технологий.
- Роскомнадзор категорически запрещает «прятать» правила рекомендаций внутри Политики конфиденциальности или смешивать их с соглашением об обработке персональных данных — это два самостоятельных документа, регулируемых разными нормами. Разделены ли эти правовые контуры в мобильном интерфейсе бесшовно и прозрачно для инвестора — большой открытый вопрос.
Архитектурное сравнение: что заявляется vs как устроена реальность
| Параметр | Витрина форума («Настоящее — будущее») | Реальность правового и IT-контура |
| Роль ИИ | «Персональный карманный портфельный управляющий» | Информационный виджет с жестким запретом на прямые инвестиционные советы, прикрытый многостраничным отказом от ответственности. |
| Точность анализа | Мгновенный синтез сотен факторов и новостей эмитентов | Риск ложных корреляций и текстовых галлюцинаций при резких скачках ликвидности и рыночных форс-мажорах. |
| Правовой статус ответов | Экспертная оценка динамики вашего портфеля | Строго «справочно-информационный материал», полностью исключающий финансовую ответственность сервиса за решения клиента. |
| Обработка данных | «Бесшовная экосистема для клиента» | Агрегация чувствительных финансовых профилей, требующая изоляции контура дообучения LLM от персональных данных клиентов (152-ФЗ). |
Вывод VERIS LEGAL: шаг в будущее с юридическим парашютом
Запуск ИИ-помощника Сбером — это очевидный маркер тектонического сдвига. Вслед за Сбером похожие разговорные модули неизбежно выкатят Т-Банк, БКС и Альфа. Интерфейсы приложений перестают быть просто окном с графиками — они превращаются в диалоговую среду.
Однако частному инвестору важно помнить: генеративный ИИ не несет ответственности за ваш баланс. Любой сгенерированный им абзац заранее согласован с юристами так, чтобы в случае судебного спора или потери капитала ответ звучал однозначно: «Вы приняли торговое решение самостоятельно, сервис лишь структурировал открытые сведения».
А для разработчиков и финтех-компаний этот кейс — наглядный урок: внедрение LLM в финансовые сервисы требует не просто API-подключения, а проектирования комплексной правовой архитектуры. Без строгого разделения согласий, отстройки от требований ЦБ к инвестиционным советникам и выверенного Legal Design интерфейса диалога любая инновация рискует обернуться предписаниями регуляторов и репутационным кризисом.
Проектируете AI-продукты или внедряете сложные интерфейсы?
Бюро правовой архитектуры VERIS LEGAL разрабатывает защищенные правовые экосистемы для FinTech, SaaS и цифровых платформ: от соответствия 152-ФЗ и аудита рекомендательных алгоритмов до интерфейсного Legal Design без потери конверсии.